
Euro Hesabı Açmak Gerçekten Seyahat Bütçeni Korur mu?
Avrupa seyahati planlarken en zor sorulardan biri otel ya da uçak seçmek değil, parayı ne zaman euroya çevireceğine karar vermek.
Uçak biletini bugün, oteli iki ay sonra, restoran ve ulaşım harcamalarını ise seyahat sırasında ödüyorsun. Bu süreçte euro yükselirse başlangıçta hazırladığın TL bütçesi hızla geçerliliğini kaybedebiliyor. Bu nedenle birçok kişi bir euro hesabı açıp seyahat parasını önceden orada tutmanın bütçeyi koruyacağını düşünüyor.
Kısa cevap şu: Euro hesabı bütçeni kur artışından kısmen koruyabilir, ancak yalnızca doğru şekilde kullanırsan.
Hesap açmak tek başına hiçbir şeyi çözmez. Parayı ne zaman euroya çevirdiğin, kartının hangi hesaptan harcama yaptığı ve yurt dışında hangi para birimini seçtiğin çok daha önemli.
✍️ Mert · 24 Ekim 2026

Euro Hesabı Aslında Neyi Koruyor?
Euro hesabı sana daha iyi bir kur garantisi vermez. Yalnızca seyahat için ayırdığın paranın TL karşılığını belirli bir tarihte sabitlemeni sağlar.
Örneğin seyahat için yaklaşık 1.000 euro harcayacağını hesapladın. Bu tutarın tamamını bugün alıp euro hesabına koyarsan, üç ay sonra euro yükselse bile elindeki 1.000 euro değişmez. Seyahatin temel bütçesi kur hareketinden etkilenmez.
Fakat euro düşerse bu kez parayı daha pahalıya almış olursun. Dolayısıyla euro hesabı sana kur tahmini kazandırmaz; belirsizliği azaltır.
Buradaki temel soru “Euro yükselecek mi?” değil, “Seyahat bütçemin TL karşılığının değişmesini göze alabiliyor muyum?” olmalı.
Bütçen sınırlıysa ve eurodaki küçük bir yükseliş bile otelini ya da gezi planını değiştirecekse paranın bir bölümünü önceden çevirmek mantıklı olabilir. Gelirin ve birikimin kur hareketini rahatlıkla karşılayabiliyorsa bütün tutarı aylar öncesinden euroya geçirmek aynı ölçüde gerekli değildir.
Sadece Euro Hesabı Açmak Yetmez
En sık yapılan hata, vadesiz euro hesabı açınca yurt dışındaki bütün kart harcamalarının otomatik olarak bu hesaptan çekileceğini düşünmek.
Bu her zaman gerçekleşmez.
Banka kartının euro hesabına bağlanmış olması gerekebilir. Bazı kartlar işlem para birimine göre uygun hesabı otomatik seçerken bazıları öncelikle TL hesabını kullanabilir. Hesabında euro bulunmasına rağmen kartın harcamayı TL’ye çevirerek ana hesabından tahsil etmesi mümkündür.
Kredi kartında ise sistem farklı çalışır. Euro hesabının bulunması, kredi kartı borcunun otomatik olarak euro oluşacağı anlamına gelmez. Kartının euro hesap özeti özelliğini desteklemesi ve bu tercihin önceden etkinleştirilmesi gerekebilir.
Bunu seyahatten önce bankana sor:
Banka kartımla euro harcadığımda para doğrudan euro hesabımdan mı çekiliyor?
Euro bakiyem yetersiz kalırsa işlem reddediliyor mu, TL hesabına mı geçiyor?
Kredi kartım için euro hesap özeti açılabiliyor mu?
Euro hesap özeti borcunu nasıl ve hangi tarihe kadar ödemeliyim?
Yurt dışı işlem ücreti veya ek kur marjı uygulanıyor mu?
İade edilen işlem hangi para biriminde ve hangi kurla hesabıma dönüyor?
Bu soruların cevabı bankaya ve kart ürününe göre değişebilir. Bir arkadaşının kartında çalışan sistemin seninkinde de aynı olacağını varsayma.
Banka Kartı mı, Euro Ekstreli Kredi Kartı mı?
Euro hesabındaki parayı harcamanın en doğrudan yolu, bu hesaba bağlı bir banka kartı kullanmak.
Euro bölgesinde 20 euroluk alışveriş yaptığında hesabından 20 euro düşüyorsa yeni bir kur dönüşümü oluşmaz. Harcamanın TL karşılığını euroyu satın aldığın gün zaten belirlemiş olursun.
Ancak banka kartının dezavantajları da var. Oteller ve araç kiralama şirketleri depozito için kredi kartını tercih edebilir. Banka kartıyla alınan depozito kullanılabilir bakiyeni doğrudan azaltabilir ve blokenin kaldırılması zaman alabilir.
Euro hesap özetli kredi kartı ise harcamayı euro borcu olarak taşıyabilir. Böylece 20 euroluk işlem ekstrene 20 euro olarak yansır ve borcu euro hesabından ödersin. Fakat kartının sözleşmesini kontrol etmelisin. Euro dışında bir para birimiyle yapılan harcama önce başka bir para birimine, ardından euroya çevrilebilir.
Örneğin Polonya’da złoty, Çekya’da koruna veya Macaristan’da forint harcadığında euro hesabının bulunması bütün dönüşüm maliyetlerini ortadan kaldırmaz. Euro hesabı en net avantajı doğrudan euro kullanılan ülkelerde sağlar.
“TL Olarak Öde” Seçeneğine Dikkat Et
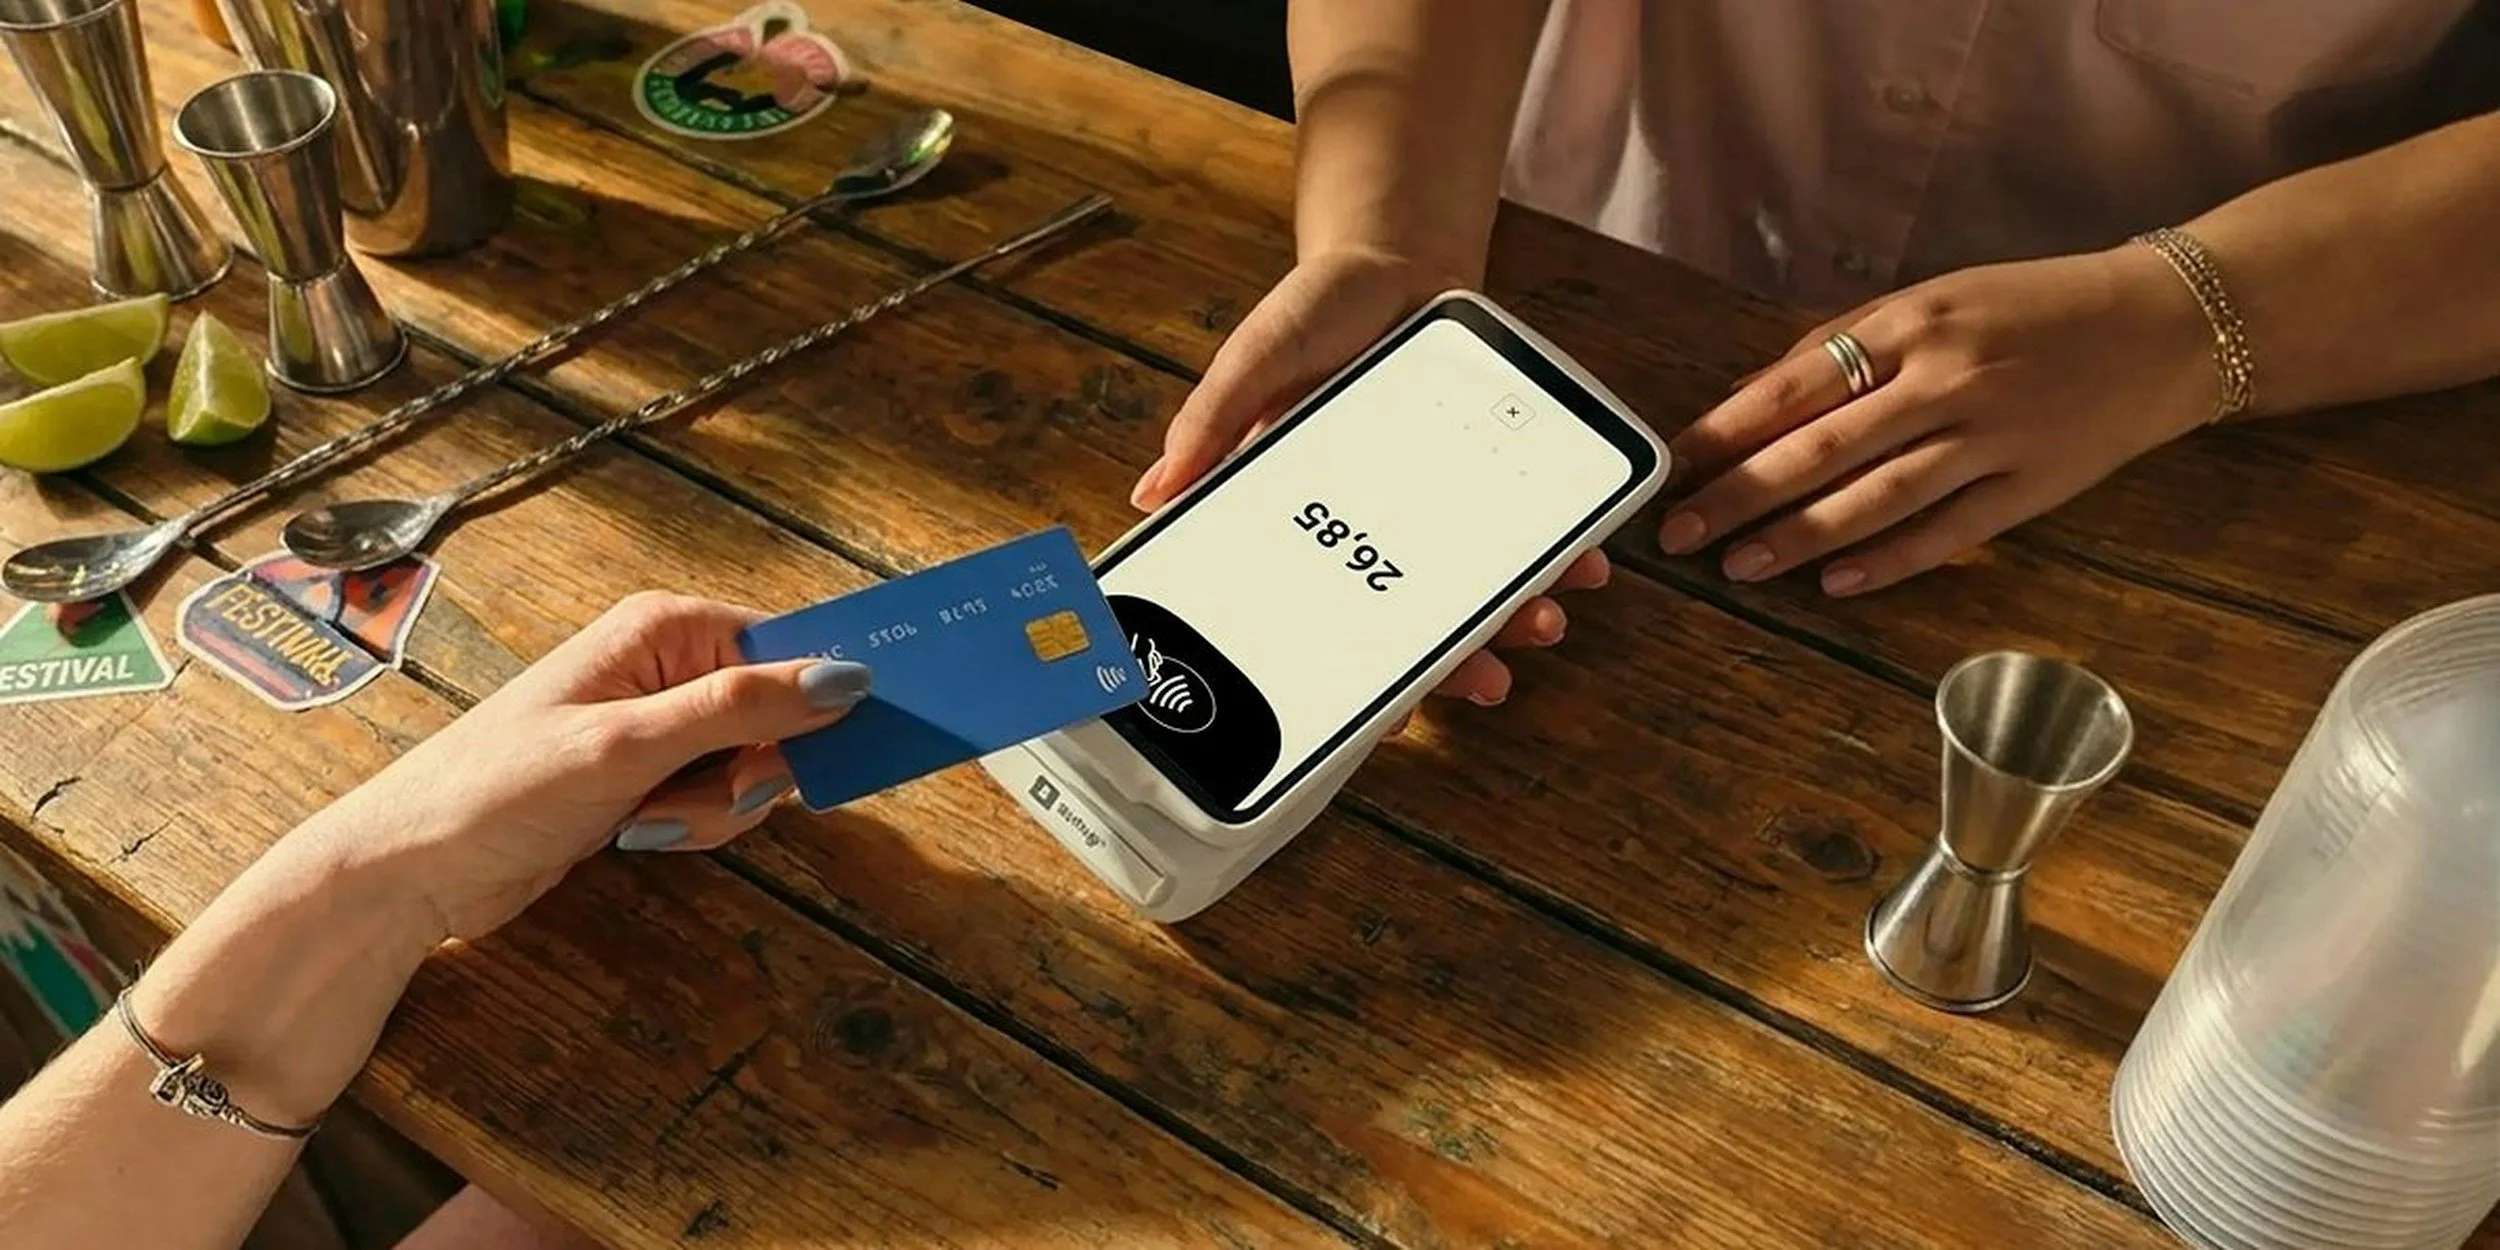
Yurt dışında kartla ödeme yaparken terminal sana iki seçenek sunabilir:
Yerel para birimiyle ödeme
Türk lirasıyla ödeme
Türk lirasını görmek rahatlatıcı gelebilir. Ne kadar ödeyeceğini anında gördüğünü düşünürsün. Fakat bu işlem dinamik kur dönüşümü, yani DCC olabilir.
Bu durumda dönüşümü kendi bankan veya kart kuruluşu yerine mağazanın ya da ödeme sisteminin hizmet sağlayıcısı yapar. Kullanılan kura ek bir marj yerleştirilebilir. Euro hesabın olsa bile TL seçersen harcama euro hesabından doğrudan çekilmek yerine gereksiz bir dönüşüme girebilir.
Euro bölgesindeysen genellikle ekranda euroyu seçmelisin. Çekya’da koruna, Polonya’da złoty, Macaristan’da forint seçmelisin. Başka bir ifadeyle, işlemin yapıldığı ülkenin yerel para birimini kullan.
Terminalde “guaranteed rate”, “home currency” veya TL cinsinden kesin tutar gösterilmesi bunun daha avantajlı olduğu anlamına gelmez.
Bütün Parayı Tek Seferde Euroya Çevirmek Zorunda mısın?
Hayır. Seyahat bütçesini parçalara ayırmak, doğru kuru tahmin etmeye çalışmaktan daha uygulanabilir olabilir.
Örneğin tahmini 1.000 euroluk bütçeni şöyle bölebilirsin:
Uçak bileti ve ön ödemeli oteller için gereken tutarı rezervasyon sırasında al
Günlük harcamaların bir bölümünü seyahatten birkaç hafta önce çevir
Acil durum payını TL veya kolayca erişilebilen ayrı bir hesapta tut
Bu yöntemle bütün paranı tek bir kur seviyesinden euroya çevirmemiş olursun. Euro yükselirse bütçenin en azından bir bölümü korunur; düşerse kalan parayı daha uygun seviyeden alma ihtimalin kalır.
Amaç en düşük kuru yakalamak değil, seyahat bütçesini yönetilebilir hâle getirmek.
Her küçük düşüşte euro alıp sürekli işlem yapmak da iyi bir strateji olmayabilir. Bankaların alış ve satış kurları arasında fark bulunur. Çok sık döviz alıp satmak bu fark nedeniyle bütçeni aşındırabilir.
Euro Hesabı Hangi Durumlarda Mantıklı?
Euro hesabı özellikle şu durumlarda kullanışlıdır:
Birkaç ay içinde kesinleşmiş bir euro bölgesi seyahatin varsa
Otel, bilet ve günlük harcama bütçen büyük ölçüde euro cinsindense
TL bütçendeki değişim seyahat planını bozabilecekse
Kartın doğrudan euro hesabından harcamayı destekliyorsa
Kredi kartında euro hesap özeti kullanabiliyorsan
Yıl içinde birden fazla euro bölgesi seyahati yapıyorsan
Düzenli olarak Avrupa’ya gidiyorsan her seyahatten sonra kalan küçük bakiyeyi tekrar TL’ye çevirmek yerine bir sonraki yolculuk için hesapta tutmak da alış-satış farkını tekrar tekrar ödemenin önüne geçebilir.
Seyahatten Önce Yapacağın Kontrol
Uçağa binmeden birkaç gün önce küçük bir deneme yapabiliyorsan kartın hangi hesaba bağlı olduğunu kontrol et. Mobil bankacılık uygulamasındaki kart ve hesap eşleştirmelerini incele; ancak yalnızca ekranda gördüğün hesap adına güvenme.
Bankandan işlemin nasıl gerçekleşeceğini açıkça doğrula. Özellikle euro dışındaki para birimleri, hafta sonu işlemleri, nakit çekim ücretleri ve yetersiz bakiye senaryosu hakkında bilgi al.
Yanına ikinci bir kart da götür. Euro hesabına bağlı tek kartın kaybolması, bloke edilmesi veya terminal tarafından kabul edilmemesi hâlinde bütün seyahat bütçene erişimini kaybetmemelisin.
Euro hesabı seyahat bütçeni sihirli biçimde büyütmez ve seni bütün kur masraflarından kurtarmaz. Sağladığı asıl avantaj, planladığın euro harcamasının TL karşılığını önceden belirleyebilmen.
Doğru karta bağlanmış bir hesap, yerel para birimiyle yapılan ödeme ve bölünmüş döviz alımı birlikte kullanıldığında bütçendeki belirsizliği azaltabilir.
Fakat yalnızca hesap açıp kartın nasıl çalıştığını kontrol etmezsen, hem euroyu önceden alıp hem de ödeme sırasında ikinci kez kur dönüşümü ödeyebilirsin. Koruma hesapta değil, sistemi doğru kurmanda başlıyor.
✍️ Bu blog Mert tarafından yazıldı.
